
Skimmelsvamp i boligen giver hurtigt to spørgsmål: Er huset sikkert at opholde sig i, og betaler forsikringen? For både boligejere og erhvervskunder, der får hjælp fra et skadeservicefirma som Thors Skadeservice, afhænger svaret næsten altid af, hvorfor fugten er opstået.
Kort fortalt
- Husforsikring dækker ofte kun skimmelsvamp, når den er en følgeskade af en dækningsberettiget skadeårsag som rørbrud, skybrud eller anden bygningsskade.
- Forbrug.dk lægger op til, at husforsikringen typisk dækker bygningen ved vandskade, mens indboforsikringen normalt dækker løse genstande, og brug af affugter bør aftales med selskabet.
- Ankenævnet for Forsikring har i flere sager lagt vægt på, at afrensning af skimmelsvamp normalt skal dækkes, hvis svampen skyldes en i forvejen dækket skade.
- Thors Skadeservice er relevant i praksis, fordi hurtig skadesbegrænsning, fotodokumentation og tidlig dialog med taksator ofte er det, der gør årsag og tidslinje mulige at bevise.
- Ved boligkøb er ejerskifteforsikring kun relevant, hvis skaden eller skadeårsagen var til stede ved overtagelsen, og det bliver sværere at bevise jo længere tid der går.
Det gør emnet mere teknisk, end mange regner med. Ord som bygningsforsikring, følgeskade, afrensning og ejerskifteforsikring er ikke bare forsikringssprog, men afgør ofte om selskabet ser sagen som en dækket skade, et vedligeholdelsesproblem eller noget midt imellem.
Dækker husforsikring skimmelsvamp?
Ja, men normalt kun hvis skimmelsvampen kan føres tilbage til en dækningsberettiget skade som rørbrud eller skybrud. Forbrug.dk og Ankenævnet for Forsikring peger på, at årsagen til fugten er det afgørende, ikke kun selve svampen.
Det vigtigste er at se skimmelsvamp som et resultat, ikke som den oprindelige skade. Hvis vand er trængt ind efter skybrud, utæt tag efter storm eller en pludselig rørskade, kan skimmel være en følgeskade på bygningen. I de tilfælde kan husforsikringen eller bygningsforsikringen være relevant.
En almindelig misforståelse er, at “skimmelsvamp er skimmelsvamp”, og derfor burde være dækket ens i alle sager. Sådan fungerer det sjældent. Hvis årsagen er langvarig fugt, manglende vedligehold, kuldebroer eller utilstrækkelig ventilation, afviser selskaber ofte dækning, fordi der ikke er tale om en pludselig eller i øvrigt dækket skadeårsag.
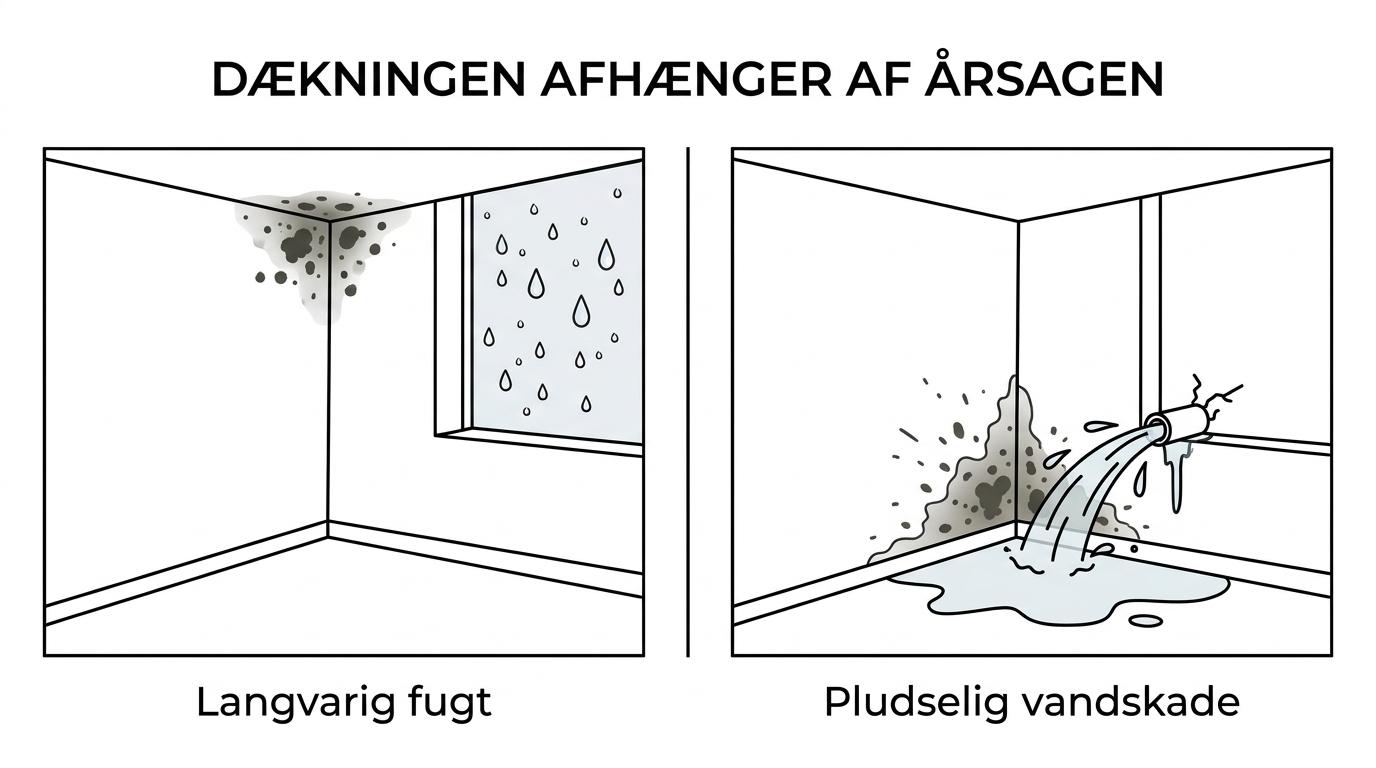
Ankenævnet for Forsikring har også slået fast, at skimmelsvamp ikke i sig selv er det samme som trænedbrydende svamp. Det betyder, at man ikke automatisk kan læne sig op ad et generelt punkt om svampeangreb i policen.
Hvad skal du gøre de første 24 timer efter du opdager skimmelsvamp?
Du bør handle samme dag. Thors Skadeservice eller et andet skadeservicefirma kan stoppe fugt, starte skadesbegrænsning og sikre dokumentation, mens forsikringsselskabet tager stilling til næste skridt.
Start med at finde den sandsynlige fugtkilde. Hvis der er aktiv vandindtrængning fra rør, tag, facade eller kælder, skal den stoppes straks. Derefter skal skaden anmeldes til forsikringsselskabet, og du bør tage billeder af både synlig skimmel, fugtpåvirkede overflader og det område, hvor vandet kommer fra.
Forbrug.dk anbefaler, at man aftaler med forsikringsselskabet, hvad man gør efter skaden, herunder om der skal bruges affugter for at forhindre yderligere skader som skimmelsvamp. Praktisk tip: Vent ikke med anmeldelsen, til du “ved mere”. Tidspunktet for første observation kan senere blive centralt.
“Thors Skadeservice har døgnvagt 24/7 og en gennemsnitlig udrykningstid på cirka én time på Sjælland, hvilket er vigtigt, når fugt skal stoppes før skimmelsvamp breder sig.”
Undgå også at gøre for meget selv i starten. Hvis du vasker, maler over eller river materialer ned, kan du fjerne spor, som ellers kunne have vist skadeårsag og omfang. Begræns skaden, men slet ikke beviserne.
Hvilke aktører er vigtigst i en forsikringssag om skimmelsvamp?
De vigtigste aktører er forsikringsselskabet, taksator og et skadeservicefirma som Thors Skadeservice. Hver part har en forskellig rolle i at fastslå årsag, begrænse skaden og dokumentere, hvad der skal betales.
I praksis går mange sager skævt, fordi rollerne bliver blandet sammen. Forsikringsselskabet vurderer dækning. Taksator vurderer ofte skadeomfang og årsag. Den tekniske indsats på stedet skal derimod typisk udføres af fagfolk, som kan måle fugt, affugte, afrense og beskrive forløbet.
- Thors Skadeservice: Akut skadesbegrænsning, affugtning, fotodokumentation og koordinering med relevante håndværksfag.
- Forsikringsselskabet: Dækningsvurdering, policefortolkning og instruktion om anmeldelse og videre proces.
- Taksator: Vurdering af skadeårsag, omfang, materialer og sammenhængen mellem hovedskade og følgeskade.
- Autoriserede fagfolk: VVS, el, tømrer eller andre, der kan afhjælpe den bagvedliggende skade.
- Rådgiver eller laboratorium: Kan blive relevant, hvis der er tvivl om omfang, skjult vækst eller behov for prøvetagning.
Hvad er forskellen på bygningsskade, følgeskade og almindelig fugt?
En bygningsskade er den primære skade, en følgeskade er konsekvensen, og almindelig fugt er ofte et indeklima- eller vedligeholdelsesproblem. Rørbrud og skybrud hører typisk til den første kategori.
Hvis et vandrør springer, er rørbruddet bygningsskaden. Hvis væggen derefter bliver fugtig og udvikler skimmelsvamp, er skimmelen følgeskaden. Hvis et soveværelse derimod har kondens på kolde ydervægge vinter efter vinter, kan der være tale om almindelig fugt uden en dækningsberettiget hovedskade.
Den forskel betyder meget i forsikringsretlig praksis. Ankenævnet for Forsikring har i sager om skimmelsvamp lagt vægt på, om der var en dækket udløsende skade, før udgifter til afrensning kunne kræves dækket.
En typisk fejl er at beskrive hele sagen som “skimmel i huset”. Det er for upræcist. Hvis du i stedet kan vise kæden fra skadeårsag til følgeskade, står sagen ofte stærkere.
Hvordan dokumenterer du skimmelsvamp, så forsikringen kan tage stilling?
God dokumentation er tidslinje plus årsag plus omfang. Billeder, datoer og oplysninger om fugtkilden er ofte vigtigere end selve ordet “skimmelsvamp”.
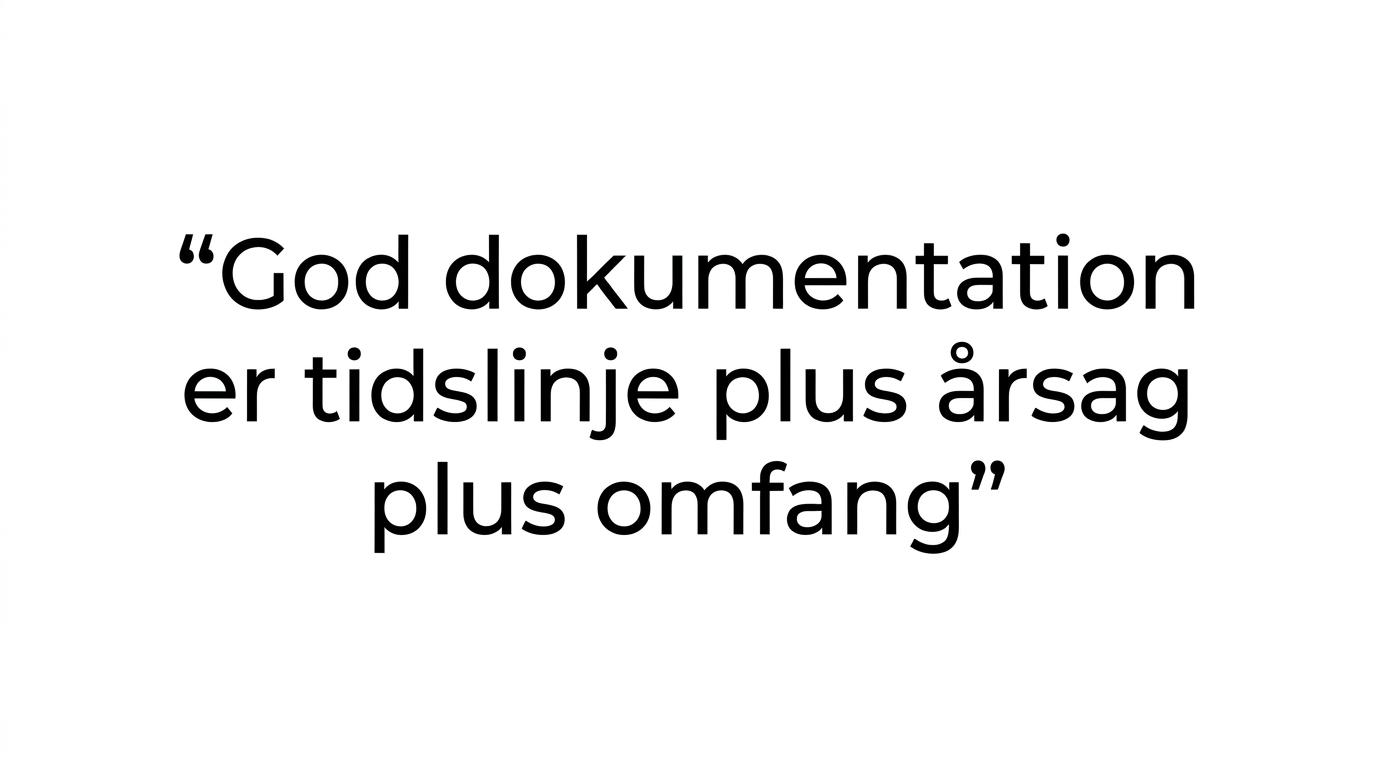
Det første trin er at notere, hvornår du opdagede problemet, og hvad du så. Det næste er at dokumentere den sandsynlige årsag: dryp, oversvømmelse, utæt rør, defekt tag eller andet. Til sidst skal du vise omfanget: hvilke rum, hvilke materialer og om skaden breder sig.
Det kan samles enkelt, hvis du arbejder systematisk:
- Dato og tidspunkt: Hvornår du opdagede lugt, misfarvning eller fugt.
- Billeder: Både nærbilleder og oversigtsfotos af rum, vægge, lofter og gulve.
- Skadeårsag: Beskriv rørbrud, skybrud, indtrængende regn eller anden konkret hændelse.
- Udvikling: Notér om skaden voksede, og hvilke nødtiltag du satte i gang.
- Bilag: Gem mail til forsikring, håndværkerudtalelser og eventuelle fugtmålinger.
Ved boligkøb er dokumentation endnu vigtigere. Forbrug.dk peger på, at ejerskifteforsikring kun kan være relevant, hvis skaden eller skadeårsagen var til stede ved købet, og det bliver vanskeligere at bevise med tiden.
“Thors Skadeservice håndterer både skadesrapport, fotodokumentation og dialog med taksator, så årsag, omfang og tidslinje bliver beskrevet tidligt i forløbet.”
Praktisk tip: Tag billeder, før du tørrer af eller fjerner løse materialer. Mange svækker deres egen sag ved at rydde for grundigt op.
Dækker ejerskifteforsikring skimmelsvamp efter boligkøb?
Ja, men kun når skaden eller skadeårsagen var til stede ved overtagelsen. Forbrug.dk oplyser også, at en basis ejerskifteforsikring typisk løber i 5 år, mens en udvidet periode kan løbe i 10 år.
Ejerskifteforsikring og husforsikring løser ikke det samme problem. Husforsikringen ser på skader, der opstår i din ejerperiode og er omfattet af policen. Ejerskifteforsikringen ser på skjulte skader eller forhold, som allerede fandtes ved købet, men som ikke var forventelige ud fra husets alder og tilstand.
Hvis du opdager skimmelsvamp kort efter indflytning, skal du derfor stille to spørgsmål: Var svampen selv til stede ved købet, eller var den bagvedliggende fugtskade til stede? Hvis svaret kan være ja, bør ejerskifteforsikring undersøges hurtigt.
En almindelig misforståelse er, at enhver skjult skimmel efter boligkøb automatisk er en ejerskiftesag. Det kræver stadig bevis for, at problemet var til stede ved overtagelsen, og ejerskifteforsikringen dækker som udgangspunkt bygningen, ikke grunden.
Hvad er forskellen på husforsikring og indboforsikring ved skimmelsvamp?
Husforsikringen dækker typisk bygningen, mens indboforsikringen dækker løse genstande. Forbrug.dk beskriver samme opdeling ved vandskader efter skybrud.
Det betyder, at vægge, faste gulve, lofter og indbyggede bygningsdele ofte hører under husforsikring eller bygningsforsikring. Møbler, tøj, tæpper og andre løse ejendele hører som udgangspunkt under indboforsikringen.
Hvis en dækket vandskade fører til skimmel på både væg og sofa, kan der derfor være to parallelle dækninger i spil. Bygningen vurderes ét sted, indboet et andet sted. Hvis skimmel derimod skyldes langvarig kondens uden dækket skadeårsag, kan begge dækninger blive afvist.
Det er også her, mange overser ordet følgeskade. Indbo, der bliver beskadiget som følge af en ellers dækningsberettiget skade, kan være omfattet, men ikke nødvendigvis hvis hele forløbet udspringer af vedligeholdelsesproblemer.
Hvordan foregår et typisk skadesforløb fra anmeldelse til afrensning?
Et normalt forløb går fra anmeldelse til skadebegrænsning, derefter årsagsafklaring, affugtning og til sidst afrensning eller genopbygning. Rækkefølgen betyder noget, fordi vådt materiale ikke bør lukkes inde.
Trin 1 er anmeldelse og første instruktion fra forsikringsselskabet. Her bliver det vigtigt at beskrive, hvad der er sket, hvornår du opdagede det, og om der stadig er aktiv fugt.
Trin 2 er skadesbegrænsning. Vand stoppes, området sikres, og materialer beskyttes mod yderligere skade. Hvis der er behov for affugter, bør det ske i dialog med selskabet, sådan som Forbrug.dk anbefaler.
Trin 3 er den tekniske afklaring. Her vurderes om skimmelsvampen sidder overfladisk, om der er skjult fugt i konstruktionen, og om materialer kan reddes eller skal udskiftes. Hvis fugten bliver siddende bag gips, paneler eller gulve, vender problemet ofte tilbage.
Trin 4 er afrensning og genopbygning. Nogle sager kræver kun rengøring og udtørring. Andre kræver nedtagning af materialer, sanering og efterfølgende genopbygning. Hvis årsagen ikke er løst først, hjælper selv den bedste afrensning kun kortvarigt.
Hvornår afviser forsikringsselskabet typisk skimmelsvamp, og hvad kan du gøre?
Afvisning sker ofte ved manglende skadeårsag, langvarig fugt eller svag dokumentation. Den rigtige reaktion er at bede om en skriftlig begrundelse og holde sagen på fakta.
De mest almindelige afvisningsgrunde er typisk disse:
- Ingen dækningsberettiget skadeårsag: Skimmelsvampen kan ikke kobles til rørbrud, skybrud eller anden dækket hændelse.
- Langsom udvikling: Sagen ligner kondens, kuldebro eller mangelfuld vedligeholdelse over tid.
- Manglende bevis: Der er få fotos, ingen tidslinje eller uklarhed om hvornår skaden opstod.
- Fejl i håndteringen: Materialer er fjernet eller rengjort, før omfang og årsag blev dokumenteret.
Hvis du får afslag, så bed først om henvisning til den konkrete policebestemmelse. Gennemgå derefter, om selskabet har taget stilling til hele kæden fra hovedskade til følgeskade. Hvis der mangler oplysninger, så indsaml dem. Det kan være fugtmålinger, håndværkererklæring, billeder eller en mere præcis tidslinje.
Hvis uenigheden fortsætter, kan sagen klages internt i selskabet og i sidste ende indbringes for Ankenævnet for Forsikring. Her er det sjældent nok at sige, at “der er skimmel”. Det afgørende er stadig, hvorfor den er opstået, og om det kan bevises.
Skal du bruge affugter, sanering eller genopbygning?
Det afhænger af, om problemet er aktiv fugt, overfladisk vækst eller skadede materialer. Afrensning, og genopbygning løser hver sin del af skaden.
Hvis konstruktionen stadig er våd, er affugtning ofte første skridt. Hvis fugten er stoppet, og væksten er begrænset til overfladen, kan afrensning i nogle tilfælde være nok. Hvis gips, isolering, træ eller gulve er varigt skadede, er genopbygning ofte nødvendig efter sanering.
Forbrug.dk peger på, at man bør aftale med forsikringsselskabet, hvad der skal gøres efter skaden, blandt andet brug af affugter. Det er klogt, fordi forkert eller for sen udtørring kan gøre en mindre vandskade til en større skimmelsag.
En sidste misforståelse er, at synlig skimmel altid viser hele problemet. Det gør den sjældent. Det synlige kan være den mindste del, hvis fugten ligger skjult i konstruktionen. Hvis væggen stadig er våd, skal årsag og fugt væk, før den kosmetiske løsning giver mening.