Efter en brandskade er hjælp til forsikringsskader ikke kun et spørgsmål om at anmelde skaden. Thors Skadeservice er et skadesservicefirma på Sjælland, og netop brandsager viser tydeligt, at akut indsats, sanering og forsikringsbehandling ofte skal køre side om side fra første dag.
Kort fortalt
- Hjælp til forsikringsskader efter brandskade starter med sikkerhed, skadesanmeldelse og akut skadebegrænsning, fordi brand, sod, lugt og slukningsvand ofte skader mere end selve flammerne.
- Brandforsikring og bygningsforsikring dækker typisk reparation eller genopførelse af bygningen efter brand, mens vilkår, selvrisiko og godkendelser afhænger af policen, som Forbrug.dk også beskriver.
- Thors Skadeservice er relevant i denne type sag, fordi brandskader ofte kræver både døgnvagt, dokumentation, sanering og efterfølgende genopbygning i ét forløb.
- Du kan ofte vælge eget skadeservicefirma, men arbejdet skal stadig passe til forsikringsselskabets krav og taksatorens vurdering.
- Fotos, tidslinje, kvitteringer og klar aftale om omfang er noget af det, der oftest afgør, om sagen glider hurtigt eller går i stå.
Mange oplever, at den største usikkerhed opstår efter slukningen: Hvem gør hvad, hvad er dækket, og hvornår må arbejdet begynde? Her er det nyttigt at skille sagen ad i konkrete spørgsmål, så både den akutte indsats og forsikringsdelen bliver håndteret rigtigt fra start.
Hvad gør du først efter en brandskade?
Det første er at sikre mennesker og bygning, dokumentere skaden og stoppe følgeskader. Ved en akut brandskade arbejder Thors Skadeservice med samme logik som beredskabet og forsikringsbranchen: sikkerhed først, derefter afdækning, affugtning og dokumentation.
Start med det helt grundlæggende: Gå ikke ind i bygningen, før brandvæsen eller anden relevant myndighed har vurderet, at det er forsvarligt. En brandskade kan have skjulte risici i elinstallationer, konstruktioner, røgforurening og varmepåvirkede materialer, selv når ilden er slukket.
Næste skridt er at dokumentere så meget som muligt. Tag billeder af alle rum, nærbilleder af de hårdest ramte områder og fotos af løse genstande, der er svedet, sodskadede eller våde efter slukningsarbejdet. Et praktisk råd er at tage billeder, før oprydningen starter, fordi det gør dialogen med forsikring og taksator mere enkel.
“Thors Skadeservice tilbyder døgnvagt 24/7 og akut udrykning på ca. 60 minutter på Sjælland, hvilket er afgørende når brand-, sod- og vandskader udvikler sig time for time.”
Når de første billeder er taget, bør du tænke i følgeskader. Sod er ikke kun kosmetisk. Den kan sætte sig i overflader, tekstiler, ventilation og elektronik, og slukningsvand kan give fugtproblemer og begyndende skimmel, hvis affugtning og udtørring trækkes for længe.
Hvem kontakter du først: brandvæsen, forsikring eller skadeservice?
Du kontakter først 112 ved aktiv fare, derefter dit forsikringsselskab og hurtigst muligt en skadesserviceaktør. Rækkefølgen betyder noget, fordi redning, dækning og skadebegrænsning styres af forskellige ansvarspunkter.
Hvis der stadig er røg, gløder, varme eller risiko for spredning, er brandvæsenet første kontakt. Hvis branden er slukket, men huset er ubeboeligt eller åbent mod vind og vejr, skal forsikringsselskabet informeres hurtigt, og skadebegrænsning bør sættes i gang, så skaden ikke vokser.
En almindelig misforståelse er, at du altid skal vente på taksator, før noget må røres. Det passer ikke nødvendigvis. Akut afdækning, midlertidig sikring, vandopsamling og affugtning kan være nødvendigt netop for at forhindre ekstra skade. Hvis du er i tvivl, så få en mundtlig accept og bed om skriftlig bekræftelse bagefter.
Det er også her, sagens to spor bliver tydelige. Der er et praktisk spor med oprydning og sikring, og der er et forsikringsspor med anmeldelse, police, selvrisiko og godkendelser. Hvis de to spor ikke hænger sammen, opstår forsinkelser næsten altid senere.
Hvilke aktører hjælper med en forsikringsskade efter brand?
De vigtigste aktører er skadesservice, forsikringsselskab, taksator og autoriserede håndværkere. Hvis én af dem mangler koordinering, bliver både tidsplan og dækningsafklaring ofte dårligere.
I en brandsag er det sjældent nok at tale med én part. Det praktiske arbejde og den økonomiske vurdering sker som regel parallelt, og derfor er det nyttigt at kende rollerne fra start.
- Skadesservicefirmaet: står typisk for akut skadebegrænsning, afdækning, sodsanering, lugthåndtering, oprydning og teknisk dokumentation.
- Forsikringsselskabet: vurderer policen, registrerer skaden, oplyser selvrisiko og tager stilling til, hvilke arbejder der kræver godkendelse.
- Taksatoren: vurderer omfang, årsagssammenhæng, reparationsmetode og i mange sager også rimeligheden i tilbud og genopretningsplan.
- Autoriserede håndværkere: el, VVS, tømrer, maler og eventuelt ventilationsfolk udfører eller kvalitetssikrer den del af arbejdet, der kræver faglig autorisation eller specialviden.
Når disse aktører arbejder hver for sig uden fælles plan, ser man ofte dobbeltarbejde. Et klassisk eksempel er, at noget bliver rengjort, som senere alligevel skal udskiftes, eller at et rum males, før lugtkilden er fjernet helt.
Hvordan foregår akut skadebegrænsning trin for trin?
Akut skadebegrænsning efter brand sker normalt i tre spor: sikring, sanering og stabilisering. Bygningen skal lukkes, sod skal fjernes kontrolleret, og fugt fra slukningsarbejde skal håndteres hurtigt.
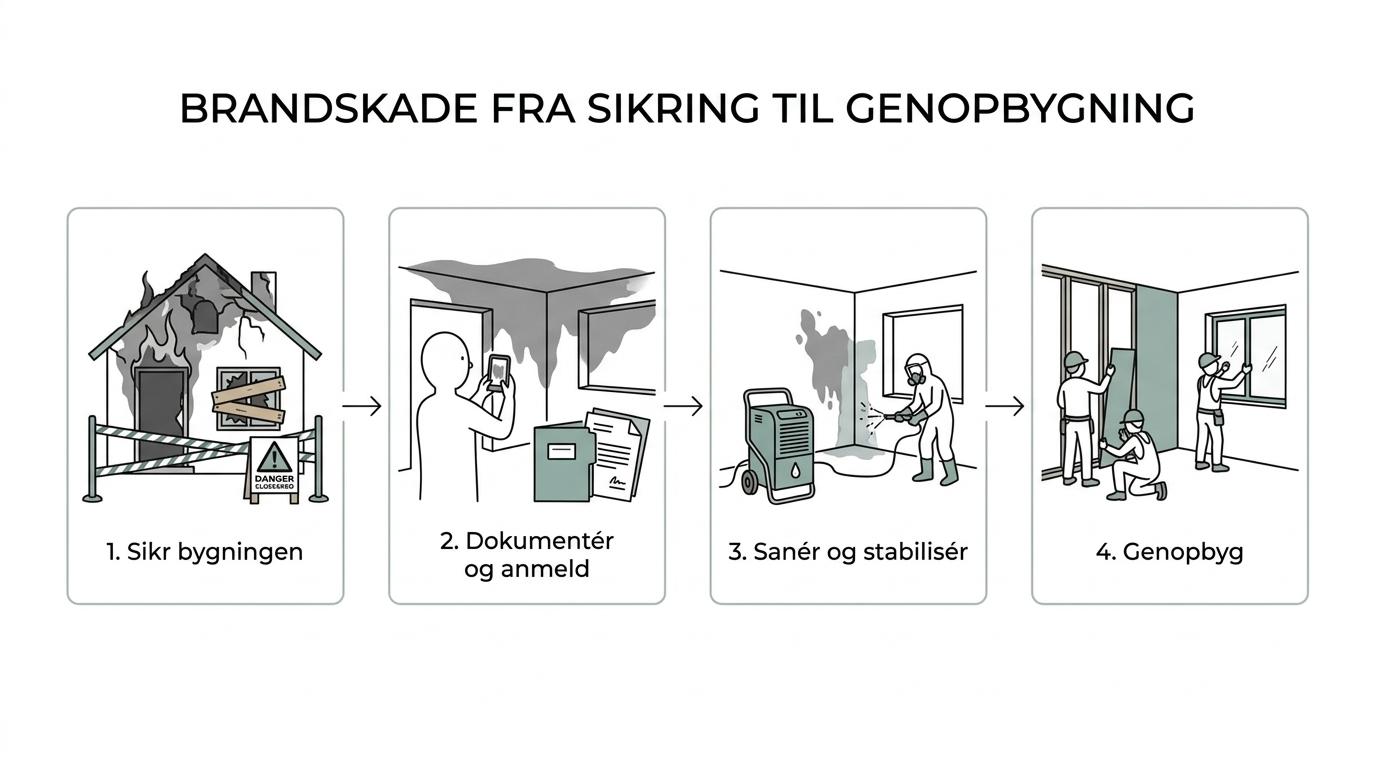
Først sikres bygningen fysisk. Det kan være afdækning af ødelagte vinduer, lukning af tagåbninger, afspærring af ustabile zoner og flytning af genstande, der kan reddes. Formålet er at stoppe ny skade fra regn, træk, indbrud eller yderligere sammenstyrtning.
Dernæst kommer den kontrollerede sanering. Her er det vigtigt ikke bare at gå i gang med almindelig rengøring. Mange tror, at kraftig udluftning og en grundig vask er nok, men brandlugt og sodpartikler sætter sig ofte i porøse materialer, ventilationsveje og skjulte hulrum. Hvis kilden ikke fjernes, vender lugten ofte tilbage.
“Hos Thors Skadeservice samles forløbet fra akut skadebegrænsning til genopbygning, så dokumentation og forsikringsdialog ikke skilles ad.”
Til sidst stabiliseres bygningen teknisk. Det handler om affugtning, måling af fugtniveauer, vurdering af varme- og røgpåvirkede materialer og en plan for, hvad der kan renses, hvad der kan repareres, og hvad der skal udskiftes. Et godt råd er at få dokumenteret kassationer med fotos, før noget bortskaffes.
Hvad dækker brandforsikring og bygningsforsikring typisk?
Brandforsikring dækker typisk reparation eller genopførelse af bygningen efter brand, mens indboforsikring retter sig mod dine ting. Forbrug.dk beskriver også, at dækning og selvrisiko afhænger af den konkrete police.
For boligejere er det vigtigt at skelne mellem bygning og indbo. En svedet væg, et brandskadet køkken eller et ødelagt tag hører normalt under bygningen. Sofa, tøj, computere og andre løse ejendele hører typisk under indbo, hvis skaden er dækningsberettiget.
Typiske afklaringspunkter ser sådan ud:
- Bygning: vægge, lofter, faste gulve, tag, installationer og nødvendige bygningsreparationer.
- Indbo: møbler, tekstiler, elektronik og personlige ejendele, hvis de er ramt af brand, sod eller slukningsvand.
- Vilkår: selvrisiko, forbedringer, særlige undtagelser og krav om godkendelse før større arbejder.
- Følgeskader: sod, lugt , korrosion og fugt kan være lige så væsentlige som de synlige brandskader.
Mange tror, at forsikringen kun ser på de områder, hvor der har været flammer. Det er en fejl. Sodskader i tilstødende rum, lugt i ventilationssystemer og vandskader fra slukningen kan være en vigtig del af samme sag. Forbrug.dk peger også på, at brandforsikring ved bolig typisk er et krav fra bank eller realkreditinstitut, netop fordi en brand kan gøre genopførelse nødvendig.
Kan du selv vælge skadeservicefirma ved en forsikringsskade?
Ja, ofte kan du som udgangspunkt foreslå eller vælge eget skadeservicefirma, og Thors Skadeservice beskriver det samme om mange dækningsberettigede skader. Valget ændrer dog ikke på, at forsikringsselskabets vilkår, prisniveau og godkendelser stadig gælder.
I praksis står valget ofte mellem forsikringsselskabets samarbejdspartner og en leverandør, du selv ønsker. Selskabets løsning kan give en hurtig administrativ start, fordi processerne allerede er kendte. Dit eget valg kan give bedre lokal tilgængelighed eller en løsning, du har større tillid til. Ingen af delene ophæver kravet om dokumentation og fagligt forsvarligt arbejde.
Hvis skaden kræver akut handling for at begrænse tabet, bør du få den del sat i gang hurtigt. Hvis der bagefter skal foretages større nedrivning, specialsanering eller genopbygning, er det klogt at få rammerne godkendt skriftligt. Et overset punkt er, at frit valg ikke nødvendigvis betyder frit prisniveau. Forsikringsselskabet kan stadig vurdere, om omkostningerne er rimelige i forhold til skadens omfang og policens vilkår.
Spørg derfor tidligt om tre ting: Hvad må iværksættes nu, hvad kræver godkendelse, og hvordan ønsker selskabet dokumentation afleveret. Det sparer ofte flere dage senere i forløbet.
Hvordan foregår sanering, rengøring og genopbygning efter brand?
Sanering og genopbygning starter først rigtigt, når skaden er kortlagt rum for rum. Sod, lugt, varmepåvirkning og slukningsvand kræver forskellige metoder og ofte flere fag på samme sag.
Første fase er sortering. Nogle materialer kan teknisk renses, andre kan ikke. Hårde, glatte overflader er ofte lettere at behandle end porøse materialer som isolering, akustikplader, spån, tæpper og tekstiler. Hvis varme har ændret materialets struktur, hjælper rengøring sjældent nok.
Anden fase er saneringen. Her kan arbejdet omfatte afrensning af sod, lugtbehandling, rengøring af installationer og fjernelse af materialer, der er så forurenede eller beskadigede, at de ikke bør blive i bygningen. En hyppig fejl er at male over problemet for tidligt. Hvis sod og lugtkilder ikke er væk, bliver resultatet sjældent holdbart.
Tredje fase er genopbygningen. Her kommer de relevante fag ind i billedet: el til kontrol af installationer, VVS ved varme- og vandsystemer, tømrer til konstruktioner og maler til færdiggørelse. Hvis ventilationsanlæg eller teknikrum er ramt, bør de vurderes særskilt, fordi røgpartikler kan sprede sig langt.
Valget mellem rensning og udskiftning er ofte et trade-off mellem funktion, indeklima, dokumenterbar kvalitet og økonomi. Hvis materialet stadig udleder lugt eller er sundhedsmæssigt tvivlsomt, er udskiftning som regel den sikreste løsning.
Hvilke fejl forsinker forsikringssagen efter en brandskade?
De største forsinkelser skyldes manglende dokumentation, for tidlig bortskaffelse og uklare aftaler om omfang. Små fejl i de første dage kan give store forsinkelser senere.
Det gælder især, når flere rum er ramt forskelligt. Et køkken kan have synlige brandskader, mens stue og gang primært er påvirket af sod og lugt. Hvis alt registreres samlet uden opdeling, bliver vurderingen af dækning og metode ofte mere tung.
De mest almindelige fejl er:
- Manglende fotos: Der tages billeder efter oprydning, men ikke før.
- For tidlig kassation: Beskadigede genstande smides ud, før de er registreret eller godkendt.
- Uklare aftaler: Det er ikke aftalt, hvad der er akut skadebegrænsning, og hvad der er egentlig genopbygning.
- Blandet dokumentation: Kvitteringer, mails, tidslinje og målinger ligger spredt og er svære at samle.
- For hurtig kosmetisk reparation: Der males eller lukkes konstruktioner, før fugt, sod eller lugt er teknisk afklaret.
Hvis du vil holde sagen på sporet, så lav en enkel mappe med billeder, datoer, navn på kontaktpersoner, forsikringsnummer, kvitteringer og notater om, hvad der blev gjort hvornår. Hvis noget kun er aftalt mundtligt, så send en kort mail bagefter og få det bekræftet. Det er ofte den forskel, der gør, om en brandsag bevæger sig hurtigt videre eller bliver sendt frem og tilbage mellem parterne.