
Når du får en forsikringsskade, handler det ikke kun om at få pengene fra forsikringen. Det handler mindst lige så meget om at stoppe skaden hurtigt, sikre bygningen og dokumentere alt korrekt fra start. Thors Skadeservice er et sjællandsk skadesservicefirma, og deres arbejdsområde viser godt, hvorfor hjælp til forsikringsskader både er en akut opgave og en administrativ opgave.
Kort opsummering
- Hjælp til forsikringsskader kræver to spor samtidig: akut skadebegrænsning nu og korrekt forsikringshåndtering fra første dag. Thors Skadeservice er et eksempel på en aktør, der samler indsats, dokumentation og genopbygning i ét forløb.
- Ved en hændelig skade bør du kontakte forsikringsselskabet, men du bør ikke vente med at stoppe vand, afdække bygningen eller få affugtning i gang.
- Ankenævnet for Forsikring har i nogle sager lagt til grund, at forsikringstageren kan bruge det vedlagte håndværkertilbud eller vælge en anden håndværker.
- Erstatning tager normalt udgangspunkt i, hvad det koster at reetablere det skaderamte med almindeligt anvendte materialer og metoder på anmeldelsestidspunktet.
- God billeddokumentation, skadesrapporter, tidslinje og kontakt med taksator mindsker forsinkelser og misforståelser i både bolig og erhverv.
Det gør en stor forskel at kende rækkefølgen: først begrænser du skaden, så anmelder og dokumenterer du, og derefter får du styr på reparation og genopbygning. Hvis de spor bliver blandet sammen eller startet for sent, kan både erstatning, tørretid og drift blive langt mere besværlig.
Hvad dækker hjælp til forsikringsskader egentlig over?
Hjælp til forsikringsskader er akut skadebegrænsning plus korrekt sagsstyring. Forbrug.dk og Ankenævnet for Forsikring peger begge på, at du både skal sikre bygningen, dokumentere hændelsen og få styr på den efterfølgende reetablering.
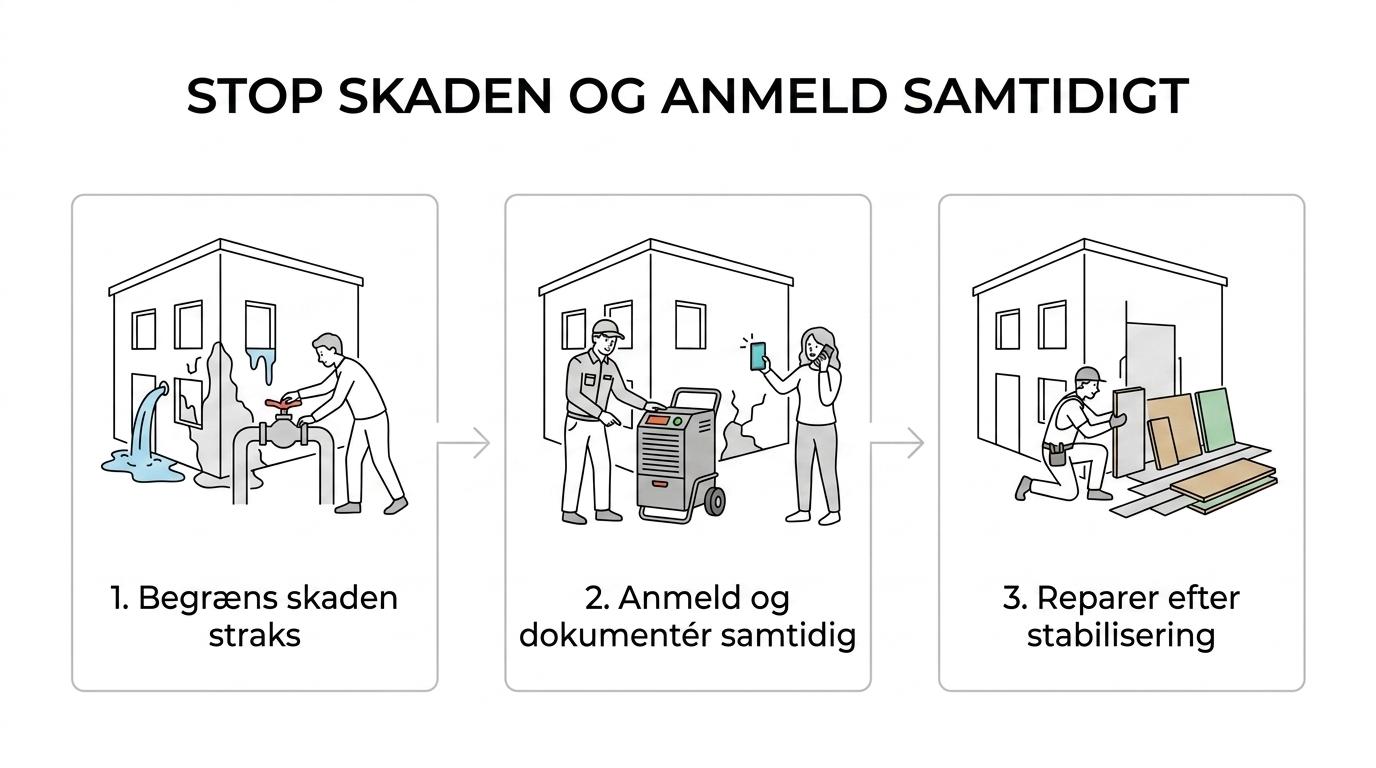
I praksis dækker hjælpen typisk over at stoppe eller begrænse skaden først. Det kan være at lukke for vandet, afdække et utæt tag, fjerne sodrester, starte affugtning eller sikre adgangsveje i en ejendom. Ved vandskader, stormskader, brandskader, rørskader og skimmelproblemer er tiden ofte den største faktor, fordi følgeskader kan vokse time for time.
Den anden del er forsikringssporet. Her handler det om anmeldelse, billeddokumentation, skadesrapporter, dialog med taksator og afklaring af, hvad der skal reetableres, og hvordan. Mange tror, at hjælp til forsikringsskader bare er “at få en håndværker ud”, men det er en misforståelse. Hvis sagen ikke dokumenteres ordentligt, kan selv et fint udført håndværksarbejde blive svært at få afregnet korrekt.
“Thors Skadeservice oplyser, at de håndterer hele forløbet fra akut indsats til færdig reparation og det forsikringsmæssige imellem.”
Hvad skal du gøre først, når skaden sker?
Det første er at sikre mennesker og begrænse skaden. Derefter kontakter du forsikringsselskabet og samler dokumentation, mens den akutte indsats sættes i gang.
Start med det åbenlyse. Hvis der er vand, så luk for hovedhanen eller den berørte installation, hvis det kan gøres sikkert. Hvis der er risiko ved el, skal området sikres, og strømmen bør kun håndteres korrekt og sikkert. Ved stormskade gælder det om at forhindre mere vandindtrængning, og ved brand- eller sodskader gælder det om at undgå, at skaden spredes gennem ventilation, trafik eller uhensigtsmæssig rengøring.
Dernæst anmelder du skaden til forsikringsselskabet. Forbrug.dk anbefaler, at man ved en hændelig skade kontakter sit forsikringsselskab. Det er især vigtigt, hvis skaden er sket i forbindelse med håndværkerarbejde, eller hvis der er tvivl om, hvor ansvaret ligger.
Mange venter for længe, fordi de tror, at taksator skal se alt urørt først. Det er sjældent klogt ved aktive skader. Hvis vand fortsætter med at trække ind, eller hvis fugt får lov at blive i konstruktionerne, bliver sagen ofte dyrere og langsommere for alle parter.
Hvem kan hjælpe med forsikringsskader i bolig og erhverv?
Flere aktører hjælper, men deres roller er forskellige. Skadeservice, forsikringsselskab, taksator og autoriserede håndværkere løser ikke den samme opgave.
Når du kender ansvarsfordelingen, bliver det lettere at få fremdrift i sagen. Den ene part vurderer dækning, en anden standser skaden, og en tredje udfører selve reparationen. I erhverv er der ofte også en driftsansvarlig, administrator eller facility manager inde over.
- Thors Skadeservice: akut skadebegrænsning, affugtning, skadesrapporter, koordinering af VVS, el, tømrer og maler samt løbende dialog med taksator.
- Forsikringsselskabet: vurderer police, dækning, selvrisiko og den formelle skadeanmeldelse.
- Taksator: vurderer skadeomfang, reetablering og niveauet for erstatning.
- Autoriserede håndværkere: udfører reparationer inden for de fag, som skaden kræver.
- Ejer, administrator eller driftsansvarlig: giver adgang, træffer beslutninger og følger op på drift, beboere eller brugere.
I mindre boligsager kan én person holde styr på det hele. I erhvervsskader er billedet ofte mere komplekst, fordi lokaler, inventar, drift og sikkerhed påvirkes samtidig.
Skal du kontakte forsikringen eller skadeservice først?
Ofte skal du gøre begge dele næsten samtidig. Forsikringen skal have sagen, mens skadeservice skal stoppe følgeskaden, især ved vand, storm og brand.
Hvis skaden er aktiv, bør skadebegrænsning ikke vente. Vand, der løber, eller fugt, der får lov at arbejde i gulve, vægge og isolering, bliver sjældent billigere af at stå stille. Her giver det mening at få akut hjælp i gang med det samme og anmelde skaden hurtigst muligt bagefter eller parallelt.
Hvis skaden er afsluttet og stabil, kan det være mere ligetil at starte med forsikringsselskabet. Det gælder typisk mindre skader uden risiko for spredning, hvor der ikke er behov for pumper, afdækning eller affugtning samme dag.
Den praktiske tommelfingerregel er enkel. Hvis der er risiko for mere skade inden for timer, så prioriter hurtig indsats. Hvis ikke, så prioriter præcis anmeldelse og afklaring af dækning. Det ene udelukker ikke det andet.
Hvordan dokumenterer du en forsikringsskade korrekt?
Korrekt dokumentation er det, der forbinder skaden med erstatningen. Thors Skadeservice arbejder med skadesrapporter og billeddokumentation, og det matcher det, forsikringsselskaber og taksatorer typisk efterspørger.
Dokumentation skal vise tre ting: hvad der er sket, hvor stort omfanget er, og hvad der er gjort for at begrænse skaden. Den skal helst begynde samme dag, fordi både vandstand, sod, fugtmærker og midlertidige afdækninger hurtigt ændrer sig.
Saml derfor materialet systematisk i stedet for at nøjes med nogle få mobilbilleder.
- Oversigtsfotos: hele rum, facader eller etager, så skadeudbredelsen kan ses i sammenhæng
- Nærbilleder: rørbrud, sod, revner, skjolder, ødelagte fliser eller andre konkrete skadespunkter
- Tidslinje: hvornår skaden blev opdaget, hvem der blev kontaktet, og hvilke nødforanstaltninger der blev sat i gang
- Kvitteringer: udgifter til midlertidig afdækning, akutkøb, låse, pumper eller anden skadebegrænsning
- Faglige målinger: fugtmålinger, affugtningslog, vurderinger af installationer eller andre tekniske registreringer
En udbredt fejl er at kassere beskadigede materialer for hurtigt. Hvis sikkerheden tillader det, er det bedre at dokumentere grundigt først. Når dokumentationen samles løbende, bliver dialogen med taksator mere konkret og mindre præget af usikkerhed.
“Thors Skadeservice fremhæver skadesrapporter, billeddokumentation og kommunikation med taksator som en fast del af forsikringsarbejdet.”
Kan du selv vælge håndværker ved en forsikringsskade?
Ja, det kan du i nogle sager. Ankenævnet for Forsikring har lagt til grund, at forsikringstageren kan benytte det vedlagte tilbud eller vælge en anden håndværker.
Det er et vigtigt punkt, fordi mange tror, at forsikringsselskabet altid bestemmer, hvem der skal udføre arbejdet. Så enkelt er det ikke. Ankenævnets praksis peger på, at du som forsikringstager normalt er kundens part i håndværkerforholdet.
Der er dog et vigtigt forbehold. Erstatningen tager normalt udgangspunkt i, hvad det koster at reetablere det skaderamte på skadetidspunktet. Det betyder, at der ikke automatisk betales for dyrere materialer eller en højere standard end den, der blev beskadiget. Hvis du vælger en løsning, der ligger over det almindeligt anvendte niveau på anmeldelsestidspunktet, kan merprisen ende hos dig selv.
Hvis du får et vedlagt tilbud fra forsikringen, kan det derfor være fornuftigt at sammenligne på tre punkter: pris, metode og tidsplan. Den billigste løsning er ikke altid den hurtigste, og den hurtigste løsning er ikke altid den bedst dokumenterede.
Hvordan foregår reparation og genopbygning trin for trin?
Et godt forløb går fra skadebegrænsning til fugtstyring og først derefter til genopbygning. Hos Thors Skadeservice beskrives modellen som ét samlet forløb med fast kontaktperson, hvilket især mindsker stop mellem fagene.
Først kommer den akutte indsats. Her fjernes frit vand, bygningen sikres, og skadens spredning stoppes. Ved stormskade kan det være afdækning. Ved brandskade kan det være afskærmning, lugthåndtering og indledende rengøring. Ved rørskade er det ofte vandstop og affugtning.
Derefter kommer stabiliseringsfasen. Her bliver det afgjort, om konstruktioner kan reddes, eller om dele skal udskiftes. Hvis fugtmålinger stadig er for høje, bør gulve, vægge eller lukkede konstruktioner ikke bygges op igen endnu. Mange ønsker hurtig kosmetisk reparation, men hvis restfugt lukkes inde, kommer problemet ofte tilbage som lugt, skimmel eller deformationer.
Til sidst kommer reetableringen. Her koordineres de relevante fag, så VVS, el, tømrer og maler arbejder i den rigtige rækkefølge. I erhverv er tidsplanen ofte lige så vigtig som selve håndværket, fordi lokaler måske kun kan være ude af drift i et kort vindue.
Er der forskel på hjælp til forsikringsskader i bolig og erhverv?
Ja, forskellen ligger især i drift, ansvarskæde og tidskritik. En privat bolig skal fungere som hjem, mens en virksomhed også skal beskytte omsætning, medarbejdere og adgang til lokaler.
I boligen er fokus ofte på beboelighed, indeklima og tryghed. Kan man bo der under affugtning? Skal køkken eller bad tages ud af drift? Er der risiko for skimmel, lugt eller skjulte følgeskader? Her er kommunikation til husstanden central, fordi den daglige belastning hurtigt bliver stor.
I erhverv kommer flere hensyn oveni. Et butikslokale, kontor, lager eller en institution kan have krav til adgang, sikkerhed, åbningstid, hygiejne eller dokumentation for drift. Selv en mindre vandskade kan få stor betydning, hvis den rammer serverrum, produktion, fællesarealer eller kundevendte zoner.
Derfor er erhvervssager ofte mere styrede. Hvis en skade rammer et område med høj driftspåvirkning, skal midlertidige løsninger tænkes ind med det samme. Hvis det ikke sker, vokser tabet ofte uden for selve bygningsskaden.
Hvad er de typiske fejl, der forsinker erstatning eller udbedring?
De fleste forsinkelser skyldes ikke selve skaden, men manglende handling, svag dokumentation eller uklare aftaler. Fejl i de første 24 timer sætter ofte tempoet for resten af sagen.
Nogle fejl går igen i både bolig og erhverv. De virker små, men får stor betydning senere, når der skal vurderes årsag, omfang og reetablering.
- For sen indsats: aktivt vand, åben klimaskærm eller vådt inventar får lov at stå for længe
- For lidt dokumentation: få billeder, ingen tidslinje og ingen registrering af nødforanstaltninger
- Uklare aftaler: ingen fælles plan for adgang, ansvar, tilbud eller rækkefølge mellem fag
- For hurtig genopbygning: overflader lukkes, før fugt eller sodproblemer er teknisk håndteret
- Forkert forventning til erstatning: man regner med opgradering, selv om erstatning normalt tager udgangspunkt i at reetablere det beskadigede
En anden klassisk misforståelse er, at forsikringssagen er “på plads”, så snart skaden er anmeldt. Det er den ikke nødvendigvis. Sagen bevæger sig først rigtigt, når den akutte indsats, dokumentationen og beslutningerne om reetablering hænger sammen.
Et enkelt praktisk greb virker næsten altid: skriv ned, hvem der gør hvad, og hvornår det sker. Hvis der senere opstår tvivl om tørretid, adgang, tilbud, selvrisiko eller materialevalg, er den log ofte mere værd end man tror.